연준의 통화주의 회귀: 돈의 양이 지배하는 세계
세계 경제의 심장인 미국 연방준비제도(Fed)의 통화 정책 기조는 우리의 자산, 소득, 그리고 삶의 방향에 지대한 영향을 미칩니다. 그런데 이 연준이 지난 수십 년간 외면해왔던 낡은 경제학 이론을 다시 꺼내 들며 근본적인 변화를 예고했습니다. 이는 단순한 정책 변경을 넘어, 경제를 이해하고 움직이는 패러다임의 전환을 의미합니다.
Intro
저는 이 변화를 통해 독자들이 혼란스러운 경제 뉴스 속에서 길을 잃지 않고, 연준의 진짜 속내를 꿰뚫어 볼 수 있는 구조적인 통찰을 얻기를 바랍니다. 인플레이션과 금리 변동성 뒤에 숨겨진 본질적인 원인을 파악하고, 장기적인 관점에서 자신의 자산과 미래를 계획하는 데 필요한 '판을 읽는 틀'을 제공하고자 합니다.
사라진 이론의 귀환
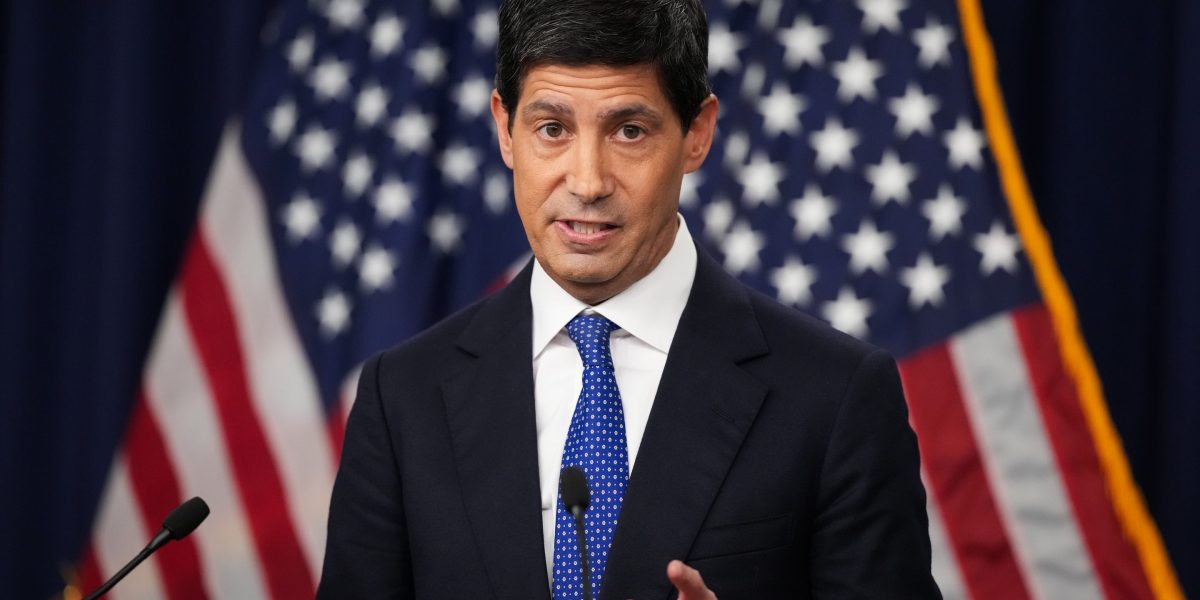
최근 연준 의장으로 취임한 케빈 워시(Kevin Warsh)는 스스로 통화주의자임을 드러냈습니다. 이는 그 이전 의장이 통화주의의 기본 원칙을 반복해서 거부했던 것과 극명한 대조를 이룹니다. 전 세계적으로 통화주의를 지지하는 경제학자는 극소수에 불과하며, 주류 학계에서도 수십 년간 유행이 지난 이론으로 치부되어 왔습니다.
이론의 핵심은 간단합니다. 화폐의 양이 자산 가격, 경제 활동 수준, 그리고 전반적인 물가 수준에 결정적인 영향을 미친다는 것입니다. 따라서 통화 정책의 목표는 화폐 공급 증가율을 직접적으로 조절함으로써 가장 잘 달성될 수 있다고 봅니다. 이는 현대 경제학 모델에서 화폐와 은행 시스템의 중요성을 간과하는 경향과는 매우 다릅니다.
주류 경제학의 예측 실패
현재 대부분의 경제학자들은 통화주의를 경시하며, 케인즈주의에 기반한 소득-지출 모델에 치우쳐 있습니다. 이들 모델은 화폐와 은행 시스템을 배제하는 경우가 많습니다. 바로 이러한 시각 때문에 2008년 글로벌 금융 위기와 코로나19 팬데믹 이후의 급격한 인플레이션을 예측하지 못했습니다.
당시 영국 여왕 엘리자베스 2세가 런던정경대학을 방문하여 "왜 아무도 알아차리지 못했는가?"라고 물었던 것은, 주류 경제학이 거대한 위기 앞에서 보여준 무기력함을 상징적으로 보여줍니다. 소수의 통화주의자들은 화폐 공급의 과도한 증가가 결국 인플레이션으로 이어진다는 사실을 인지하고 있었음에도, 그들의 목소리는 주류의 흐름에 묻혀 있었습니다.
워시 의장의 4가지 통찰
워시 의장은 주류 경제학의 비(非)통화주의적 사고방식을 거부하며, 통화주의적 시각을 정책 결정에 반영하려는 움직임을 보이고 있습니다. 그의 발언에서 드러난 네 가지 핵심 관점은 다음과 같습니다.
- 개별 물가 vs 전체 물가: 워시 의장은 에너지나 식품과 같은 개별 상품 가격의 상승이 곧 인플레이션을 '야기'하는 것이 아니라고 단언합니다. 연준은 특정 상품 가격이 아닌, 전반적인 물가 변화에 책임이 있습니다. 선행하는 과도한 통화량 증가 없이 상대 가격 변화는 전체 물가 수준의 지속적인 변화로 이어지지 않는다는 통화주의적 관점입니다.
- 분배 vs 집계 지표: 연준은 소득 분배 문제에 직접 개입하지 않습니다. 대신 노동 시장, 국내총생산(GDP), 총 지출, 전체 인플레이션과 같은 거시적인 집계 지표에 집중합니다. 워시는 안정적인 물가가 궁극적으로 금융 자산이 없는 저소득층에게 가장 큰 혜택을 준다고 강조하며, 이는 통화주의의 고전적인 응답 방식입니다.
- 단기 CPI 노이즈 vs 장기 추세: 최근의 소비자물가지수(CPI) 데이터와 같은 단기 지표들은 그 자체로 '노이즈'가 많아 정책 결정에 직접적인 영향을 주지 않는다고 봅니다. 중요한 것은 인플레이션의 장기적인 추세입니다. 통화주의적 분석은 1~3년의 물가 수준(또는 인플레이션) 범위는 제시할 수 있지만, 월별 예측은 본질적으로 불가능하다고 판단합니다.
- 중립 금리 비현실 vs 통화 성장률이 진짜 지표: '중립 금리(r*)'와 같은 개념은 학술적인 관심사에 불과하며, 연준의 실질적인 정책 결정에는 유의미한 영향을 미치지 않는다고 주장합니다. 통화 정책의 적절한 방향을 결정하는 더 나은 지침은 추상적이고 측정 불가능한 균형 금리 개념이 아니라, 광범위한 통화 공급 증가율이라는 시각입니다. 화폐 공급량의 변화는 금리에 두 단계의 효과를 미칩니다. 초기에는 금리를 낮추지만, 이후 경제 회복과 인플레이션 증가로 인해 금리를 다시 상승시킵니다. 실제로 코로나 팬데믹 전후에 이러한 현상이 나타났습니다.
Action Plan / Worksheet
연준의 통화 정책 기조 변화는 당신의 경제 활동에 중요한 시사점을 던집니다. 다음 질문들을 통해 자신의 자산 전략을 점검해 보세요.
- 화폐량 관점에서 세상 읽기: 현재 시중에 풀린 돈의 양(광의 통화 M2 등)이 어떻게 변하고 있는지 주기적으로 확인하고 있나요? 돈의 양 변화가 당신의 투자 포트폴리오에 어떤 영향을 미 미칠지 예측해 보세요.
- 인플레이션의 본질 이해: 현재의 물가 상승이 단순히 특정 상품 가격의 문제가 아니라, 과도한 통화량 증가의 결과일 수 있다는 관점을 유지하고 있나요? 장기적인 인플레이션 추세를 읽기 위해 어떤 지표에 주목해야 할까요?
- 단기 뉴스에 흔들리지 않기: 매일 쏟아지는 단기 경제 지표나 뉴스에 일희일비하기보다, 연준이 주시하는 거시적 흐름(통화 공급량, 장기 인플레이션 추세)에 집중하고 있나요?
- 금리 변화의 원인 분석: 금리 인상·인하가 발표될 때, 단순히 '경기가 좋아져서' 혹은 '경기가 나빠져서'라는 표면적인 이유를 넘어, 그 뒤에 있는 통화량 변화의 맥락을 파악하려 노력하고 있나요?
Epilogue
연준의 통화 정책이 통화주의적 관점으로 회귀하는 것은 경제 분석의 지진과 같은 변화입니다. 이는 우리가 경제 현상을 바라보는 방식을 근본적으로 재고하게 만들 것입니다. 돈의 양이 경제의 모든 것을 좌우한다는 단순하지만 강력한 이 원칙을 이해하는 것은, 격변하는 시대에 당신의 자산을 지키고 성장시키는 핵심적인 통찰이 될 것입니다. 표면적인 현상 뒤에 숨겨진 구조를 읽는 눈을 키우는 것이야말로 진정한 생존 전략입니다.